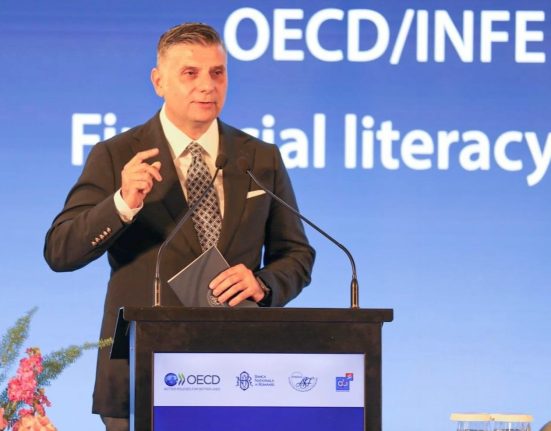
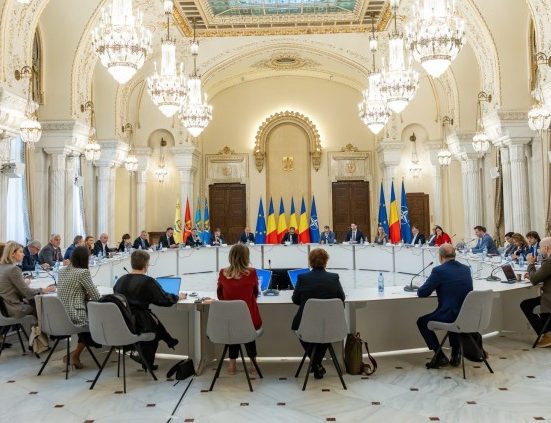
Inteligența artificială, criptoactivele și tehnologiile blockchain vor transforma profund piețele financiare până în 2030. Aceasta este ideea centrală exprimată de specialiștii prezenți la Conferința Internațională “Piețele Financiare 2030 – Investiții, tehnologie și competențe pentru o nouă economie”, organizată de Institutul de Studii Financiare(ISF).
De la algoritmi care analizează investiții și dosare de daună până la finanțarea descentralizată și supravegherea digitală, schimbările au început deja. România încearcă să recupereze decalajele tehnologice, iar Autoritatea de Supraveghere Financiară (ASF) și Institutul de Studii Financiare (ISF) pregătesc noi instrumente și proiecte de cercetare. Alexandru Petrescu, președinte ASF, Gabriel Avrămescu, prim-vicepreședinte ASF, Valentin Ionescu, președinte ISF, Horia Gustă, președintele Asociației Administratorilor de Fonduri (AAF) și Cătălin Vasile, director de vânzări al NN România, explică oportunitățile, dar și riscurile unei transformări care pune în discuție inclusiv rolul oamenilor în luarea deciziilor financiare.
Iată principalele idei exprimate de cei patru la Conferința Internațională “Piețele Financiare 2030 – Investiții, tehnologie și competențe pentru o nouă economie”, organizată de Institutul de Studii Financiare(ISF):
- ASF vrea să treacă de la stabilitatea piețelor la competitivitate și inovare. Alexandru Petrescu consideră că digitalizarea, anticiparea riscurilor și dezvoltarea competențelor trebuie să devină priorități ale supravegherii financiare.
- ISF lansează o inițiativă de cercetare privind impactul noilor tehnologii asupra piețelor financiare din România. Gabriel Avramescu a anunțat selectarea a șase experți pentru studii privind inteligența artificială, criptoactivele, blockchainul și finanțele descentralizate.
- ASF analizează gradul de adoptare a inteligenței artificiale în piață, pentru a adapta instrumentele de supraveghere la riscurile generate de algoritmi, fraude digitale și dependența de tehnologie.
- Criptomonedele și finanțele descentralizate ar putea modifica arhitectura serviciilor financiare până în 2030, dar dezvoltarea acestora va depinde de reglementare, securitate și încrederea investitorilor.
- Roboții ar putea ajunge să joace un rol tot mai important în administrarea investițiilor. Horia Gustă avertizează însă că algoritmii sunt antrenați pe date istorice și pot avea dificultăți în situații fără precedent.
- Inteligența artificială produce deja rezultate concrete în asigurări. Cătălin Vasile prezintă un instrument care reduce analiza unui dosar medical de daună de la aproximativ 40 de minute la câteva minute.
- Educația financiară, competențele digitale și protecția consumatorilor vor fi decisive. Tehnologia poate accelera operațiunile și reduce costurile, dar nu poate înlocui responsabilitatea instituțiilor care administrează banii populației.

Alexandru Petrescu: De la stabilitatea piețelor financiare la competitivitate și inovare
Cum vor arăta piețele financiare în 2030? Vor mai avea investitorii nevoie de consultanți? Vor putea algoritmii să administreze portofolii de investiții și să evalueze riscuri fără intervenție umană? Vor deveni criptomonedele și tehnologiile blockchain componente obișnuite ale sistemului financiar? Și cine va răspunde atunci când un sistem automatizat va lua o decizie greșită?
Sunt întrebări la care industria financiară încearcă deja să găsească răspunsuri. Inteligența artificială a început să transforme activitatea companiilor, iar autoritățile de supraveghere sunt obligate să se adapteze unor schimbări care se produc într-un ritm tot mai rapid.
Pentru Alexandru Petrescu, principala provocare a următorilor ani nu mai este doar menținerea stabilității piețelor, ci transformarea acesteia într-un avantaj competitiv.
„În ceea ce privește viitorul, stabilitatea piețelor nu mai trebuie să fie un obiectiv în sine: este deja un fapt și o bază de la care pornim. Provocarea este să transformăm această stabilitate în competitivitate și în capacitate de inovare”, a declarat Petrescu.
În viziunea șefului ASF, modernizarea piețelor financiare românești presupune mai mult decât digitalizarea unor proceduri administrative. Este necesară o schimbare a modului în care autoritățile identifică riscurile, urmăresc evoluția produselor financiare și se pregătesc pentru apariția unor tehnologii noi.
Petrescu a amintit că, la începutul mandatului actualei conduceri, ASF și-a asumat mai multe obiective: stabilitatea piețelor, simplificarea procedurilor de autorizare, modernizarea cadrului legislativ și procedural, digitalizarea instituției și alinierea la cerințele europene.
Potrivit acestuia, aproape toate aceste angajamente au fost onorate, iar instituția trebuie să treacă la următoarea etapă.
„Trebuie să trecem de la activitățile curente, de autorizare și supraveghere, către o abordare mai orientată spre tehnologie, anticipare și gestionarea riscurilor.”
Această schimbare de perspectivă este esențială într-o piață în care produsele și serviciile financiare pot evolua mai repede decât mecanismele tradiționale de reglementare.
Un algoritm poate analiza un volum foarte mare de informații într-un timp imposibil de egalat de un operator uman. În același timp, o eroare de programare, o vulnerabilitate cibernetică sau utilizarea unor date necorespunzătoare poate afecta simultan un număr mare de clienți.
Prin urmare, supravegherea financiară a viitorului va trebui să înțeleagă nu doar produsele financiare propriu-zise, ci și tehnologiile care stau în spatele acestora.
O altă prioritate identificată de Petrescu este mobilizarea resurselor financiare disponibile în economia românească.
Președintele ASF a atras atenția că există sume importante în conturile bancare și în sistemul de pensii, în timp ce companiile au nevoie de finanțare pentru dezvoltare.
Piața de capital ar trebui să joace un rol mai important în conectarea economisirii populației cu necesarul de investiții al economiei reale.
Totuși, această transformare trebuie realizată prudent.
„Trebuie însă să înaintăm cu pași mici și cu responsabilitate, pentru că vorbim despre banii oamenilor”, a subliniat Petrescu.
Din această perspectivă, anul 2030 ar putea găsi România cu o piață financiară mai digitalizată și cu instrumente mai sofisticate, dar succesul transformării va depinde de capacitatea autorităților de a menține protecția investitorilor și a consumatorilor.
Petrescu consideră că dezvoltarea capitalului uman este la fel de importantă ca investițiile în tehnologie.
„ISF are un rol important nu doar în organizarea cursurilor necesare conformării profesionale. Nu trebuie doar să pregătim oameni pentru a-și păstra anumite poziții profesionale; trebuie să explicăm și să dezvoltăm competențe.”
În opinia sa, instituțiile financiare trebuie să valorifice mai bine relațiile internaționale, colaborarea cu universitățile și proiectele de cercetare, pentru a pregăti specialiști capabili să răspundă provocărilor tehnologice.
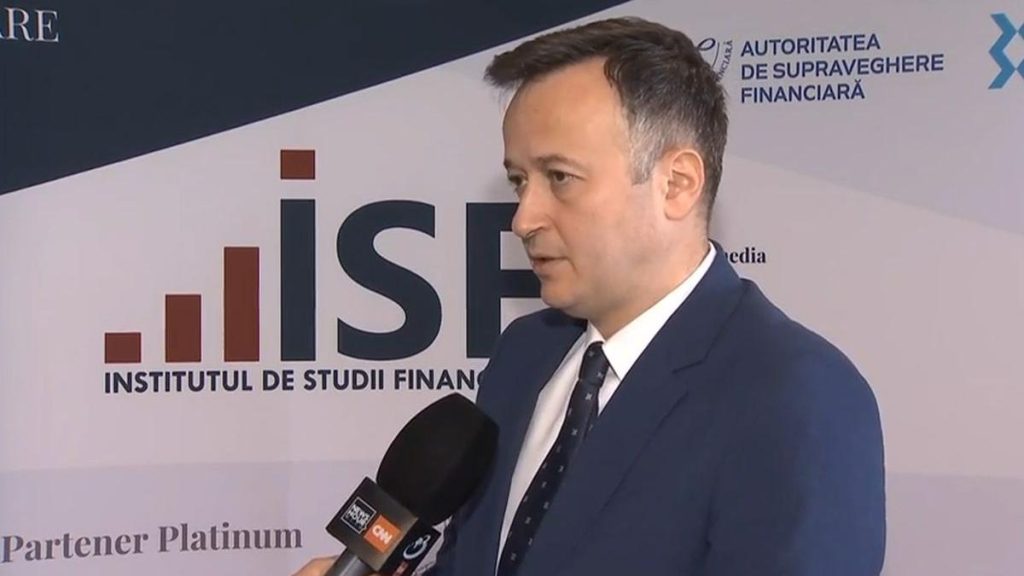
Gabriel Avramescu: ASF trebuie să înțeleagă algoritmii și noile riscuri înainte ca acestea să devină probleme sistemice
Dacă Alexandru Petrescu vorbește despre obiectivele strategice ale ASF, Gabriel Avramescu, prim-vicepreședintele Autorității, pune accentul pe instrumentele concrete prin care supravegherea financiară trebuie adaptată noilor realități.
Una dintre inițiativele prezentate de acesta privește analizarea gradului de utilizare a inteligenței artificiale în piețele supravegheate.
„De ce facem asta? Pentru că noi, ca autoritate, vrem să ținem pasul cu piața. Vrem să adaptăm instrumentele de supraveghere astfel încât să răspundă instrumentelor și evoluțiilor din piață. Este foarte important să știm unde ne aflăm și de unde plecăm”, a explicat Avramescu.
Analiza utilizării AI reprezintă un punct de plecare pentru înțelegerea unor riscuri care nu se regăsesc întotdeauna în modelele tradiționale de supraveghere.
Printre acestea se numără dependența instituțiilor financiare de infrastructuri tehnologice, vulnerabilitățile cibernetice, utilizarea netransparentă a algoritmilor și posibilitatea apariției unor fraude digitale tot mai sofisticate.
Avramescu consideră că autoritățile trebuie să găsească un echilibru între stimularea inovării și menținerea siguranței piețelor.
„Avem nevoie de un echilibru între inovare și stabilitate, între dezvoltarea tehnologică și protecția consumatorilor.”
Problema devine deosebit de importantă în contextul dezvoltării aplicațiilor financiare digitale.
Accesul la investiții este din ce în ce mai simplu, iar platformele pot permite efectuarea unor tranzacții în câteva secunde. Această accesibilitate nu înseamnă însă că investitorii înțeleg întotdeauna riscurile produselor cumpărate.
„De multe ori, ne lăsăm atrași de mirajul unor perspective de câștig, fără să analizăm ce se află în spatele creșterilor tehnologice”, a avertizat Avramescu.
În opinia sa, autoritățile trebuie să urmărească inclusiv modul în care noile instrumente financiare vor genera reclamații sau petiții din partea consumatorilor.
O tehnologie care promite randamente ridicate, costuri reduse sau tranzacții rapide poate crea probleme importante dacă utilizatorii nu înțeleg modul în care funcționează.
Pentru ASF, provocarea este să își dezvolte capacitatea de a identifica aceste riscuri înainte ca ele să afecteze un număr mare de participanți la piață.
Criptomonedele, blockchainul și finanțele descentralizate intră în atenția ASF și ISF
Unul dintre cele mai importante elemente ale transformării financiare anticipate pentru 2030 este dezvoltarea criptoactivelor și a tehnologiilor blockchain.
Acestea pot modifica modul în care sunt transferate activele, sunt executate tranzacțiile și sunt organizate anumite servicii financiare.
În cazul finanțelor descentralizate, cunoscute sub denumirea DeFi, unele operațiuni pot fi realizate prin aplicații construite pe blockchain și contracte inteligente, fără utilizarea tuturor intermediarilor tradiționali.
Această arhitectură poate oferi avantaje în privința vitezei și automatizării, dar generează și riscuri specifice.
Vulnerabilitățile codului informatic, fraudele, problemele de lichiditate și dificultatea stabilirii responsabilității în cazul unor pierderi reprezintă provocări importante.
Nu toate criptoactivele au aceleași caracteristici, iar utilizarea tehnologiei blockchain nu elimină riscul investițional. De asemenea, dezvoltarea acestor instrumente nu înseamnă automat că ele vor înlocui produsele financiare tradiționale.
Totuși, până în 2030, interacțiunea dintre infrastructurile financiare clasice și tehnologiile descentralizate ar putea deveni mult mai importantă.
Gabriel Avramescu a inclus explicit aceste domenii printre prioritățile unei inițiative de cercetare pregătite de Institutul de Studii Financiare.
Această orientare indică interesul instituțional pentru înțelegerea transformărilor care ar putea afecta piețele financiare românești în următorii ani.
Pentru România, miza nu va fi doar dezvoltarea pieței criptoactivelor, ci și capacitatea autorităților, a instituțiilor financiare și a investitorilor de a înțelege noile mecanisme și riscurile asociate.
ASF și ISF: măsurile pentru creșterea siguranței și modernizarea supravegherii financiare
Modernizarea supravegherii financiare reprezintă una dintre principalele preocupări ale conducerii ASF în perspectiva anului 2030.
Din declarațiile lui Alexandru Petrescu și Gabriel Avramescu rezultă mai multe direcții de acțiune: digitalizarea instituției, simplificarea autorizării, modernizarea cadrului legislativ, analizarea adoptării inteligenței artificiale, consolidarea capacității de anticipare a riscurilor și dezvoltarea competențelor profesionale.
Petrescu a prezentat aceste obiective ca parte a procesului de modernizare început în actualul mandat.
Avramescu a insistat asupra nevoii de a adapta instrumentele de supraveghere la tehnologiile deja utilizate de companiile financiare.
Această abordare presupune o schimbare importantă. Autoritățile nu mai pot urmări exclusiv respectarea unor reguli existente, ci trebuie să înțeleagă din timp modul în care noile tehnologii pot modifica riscurile piețelor.
Un domeniu important este securitatea cibernetică.
Digitalizarea serviciilor financiare crește dependența de infrastructurile informatice, iar întreruperea unor sisteme poate afecta activitatea companiilor și accesul clienților la servicii.
În același timp, utilizarea algoritmilor ridică probleme privind transparența deciziilor și posibilitatea verificării rezultatelor generate automat.
Pentru consumatori, una dintre principalele vulnerabilități este dificultatea de a înțelege produsele financiare digitale.
De aceea, protecția investitorilor și educația financiară trebuie să însoțească dezvoltarea tehnologică.
Un rol important revine Institutului de Studii Financiare, care poate contribui la pregătirea profesioniștilor și la dezvoltarea unor proiecte de cercetare aplicată.
Petrescu a subliniat necesitatea extinderii rolului ISF dincolo de cursurile obligatorii pentru menținerea calificărilor profesionale.
În aceeași direcție, Avramescu a vorbit despre colaborarea cu mediul academic și despre dezvoltarea unor instrumente practice care să poată fi utilizate de instituțiile financiare și de autorități.
Trebuie făcută însă distincția între activitățile despre care oficialii afirmă că au fost deja începute, precum analiza adoptării AI în piață, și proiectele aflate în etapa de lansare sau dezvoltare.
Declarațiile disponibile nu oferă date suficiente pentru cuantificarea efectelor acestor măsuri asupra reducerii fraudelor ori asupra siguranței piețelor.
Inițiativa ISF: șase experți vor studia impactul noilor tehnologii asupra piețelor financiare din România
Unul dintre cele mai concrete anunțuri ale conferinței privește lansarea unei inițiative de cercetare dedicate impactului tehnologiilor emergente asupra sectorului financiar.
Gabriel Avramescu a anunțat un apel pentru selectarea a șase experți, care urmează să participe la elaborarea unor studii privind transformarea tehnologică a piețelor financiare românești.
„Vreau să vă anunț lansarea unui apel de selecție de experți pentru o temă de cercetare privind impactul noilor tehnologii asupra piețelor financiare din România”, a declarat Avramescu.
Temele anunțate includ criptoactivele și tehnologia blockchain, relația dintre activitățile financiare și finanțele descentralizate, digitalizarea și utilizarea inteligenței artificiale în sectorul financiar nebancar, accesul IMM-urilor și al statului la finanțarea prin piața de capital, precum și tendințele internaționale relevante pentru dezvoltarea piețelor financiare.
Inițiativa este importantă deoarece urmărește să ofere o bază de cunoaștere pentru adaptarea instituțiilor și a piețelor la transformările tehnologice.
„Ne dorim să susținem cercetarea științifică de calitate și să valorificăm expertiza specialiștilor din mediul academic, astfel încât să înțelegem și să ne pregătim pentru impactul acestor tehnologii.”
Dincolo de analiza academică, proiectul ar putea contribui la identificarea unor instrumente practice pentru evaluarea riscurilor și modernizarea supravegherii financiare.
Avramescu a precizat că rezultatele cercetărilor vor fi publicate, astfel încât acestea să poată fi valorificate și de participanții la piață.
„Vrem să înțelegem oportunitățile pe care le creează aceste tehnologii, să le putem explica mai departe și să ne pregătim pentru riscurile pe care le generează. Rezultatele cercetărilor vor fi publicate. Sper ca acesta să fie un prim pas către dezvoltarea unui centru de cercetare.”
Un asemenea centru ar putea crea o legătură permanentă între autoritățile de supraveghere, mediul academic și industria financiară.
Universitățile ar putea contribui cu expertiză în domeniul inteligenței artificiale, al tehnologiilor blockchain și al analizei datelor, în timp ce instituțiile financiare ar putea furniza experiența practică necesară dezvoltării unor soluții aplicabile.
Avramescu a amintit exemple din străinătate, unde universitățile au dezvoltat programe informatice cu utilizare practică, și a recunoscut că România trebuie să recupereze decalajele existente.
„Nu putem face totul singuri. Și în celelalte piețe financiare vor fi necesare instrumente care să țină pasul cu noile realități. Din păcate, nu putem spune că ținem deja pasul. Trebuie mai întâi să recuperăm decalajele.”
Pentru ISF, această inițiativă poate reprezenta o extindere semnificativă a activității, de la formare profesională către cercetare aplicată și susținerea modernizării piețelor financiare.
În același timp, studiile ar putea oferi autorităților și industriei o imagine mai clară asupra modului în care AI, blockchainul și criptoactivele vor influența activitatea financiară în perspectiva anului 2030.
Deocamdată, declarațiile descriu obiectivele inițiativei și intenția de selectare a experților, nu rezultate ale unor cercetări deja finalizate.

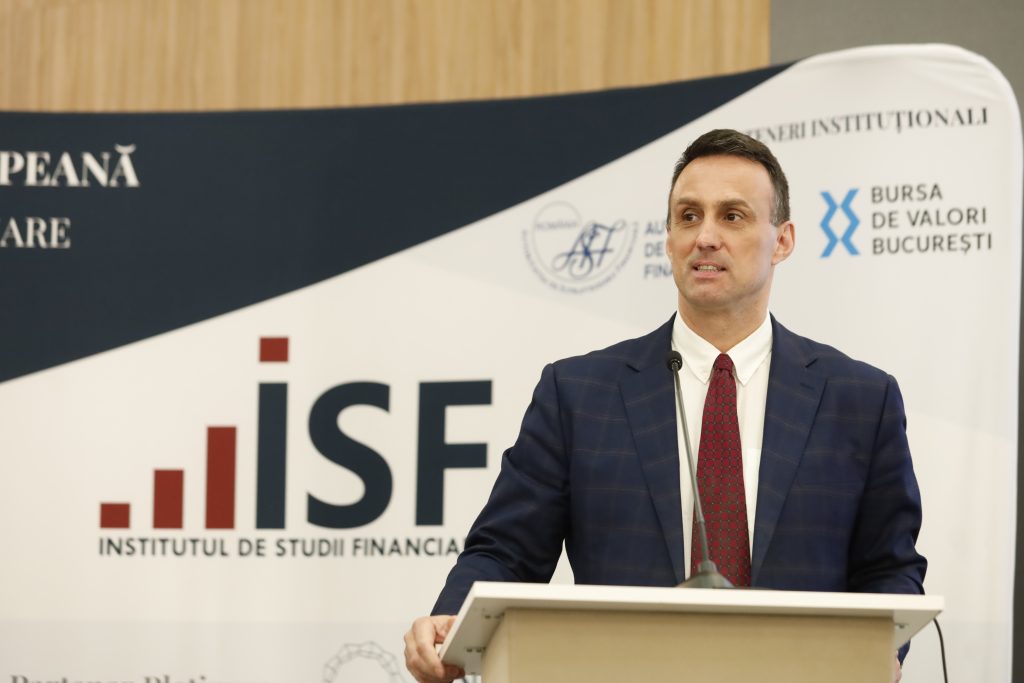
Președintele ISF propune un nou concept: Capitalul de autonomie economică
O componentă importantă a prezentării susținute de președintele ISF, Valentin Ionescu, a vizat posibilitatea dezvoltării unui indicator compozit pentru evaluarea Capitalului de Autonomie Economică.
A fost prezentat un prototip experimental de indice, construit pe o scală de la 0 la 100, prin agregarea unor indicatori privind veniturile, economisirea, competențele, accesul la servicii financiare, protecția și reziliența.
În această simulare metodologică, România a obținut un scor de 28,6 puncte, comparativ cu 56,4 puncte pentru media Uniunii Europene.
Aceste rezultate sunt exclusiv experimentale și nu reprezintă un clasament oficial sau un indice validat științific. Ele ilustrează posibilitatea dezvoltării unui instrument de cercetare care să permită, ulterior, comparații între economii și evaluarea progresului în timp.
Validarea metodologiei, utilizarea microdatelor, analiza sensibilității și testarea relațiilor dintre dimensiunile autonomiei economice reprezintă etape necesare înaintea utilizării unui asemenea indicator în fundamentarea politicilor publice.
„Un algoritm poate analiza rapid mii de informații și poate formula recomandări. Dar responsabilitatea deciziei rămâne la om. Într-o economie tot mai digitalizată, autonomia nu înseamnă doar acces la tehnologie, ci și capacitatea de a înțelege, verifica și, atunci când este necesar, de a respinge recomandarea primită”, a explicat Valentin Ionescu.

Horia Gustă: Piețele financiare ar putea fi conduse de roboți, dar cine va răspunde pentru deciziile lor?
Dacă reprezentanții ASF și ISF privesc transformarea tehnologică din perspectiva reglementării și supravegherii, Horia Gustă, reprezentant al industriei fondurilor de investiții, atrage atenția asupra efectelor pe care inteligența artificială le-ar putea avea asupra administrării banilor.
Gustă a prezentat un scenariu în care algoritmii ar putea ajunge să joace un rol determinant în funcționarea piețelor financiare.
„Cineva din cercul de prieteni spunea că probabil piețele financiare vor fi conduse de roboți. Și probabilitatea este din ce în ce mai mare. Doar că acești roboți sunt antrenați pe date din trecut. Și atunci ne punem întrebarea ce se va întâmpla când vor ieși în afara ariei lor de antrenament.”
Problema este importantă deoarece algoritmii pot identifica modele și corelații în datele istorice, dar performanța lor în condiții neobișnuite nu este garantată.
O criză financiară, un eveniment geopolitic major sau o schimbare economică fără precedent poate genera situații care nu se regăsesc în datele utilizate pentru antrenarea sistemelor.
În asemenea împrejurări, utilizarea AI ridică inclusiv problema responsabilității pentru deciziile automate.
„Este un scenariu foarte plauzibil la care trebuie să ne gândim, inclusiv din perspectiva responsabilității și a răspunderii. Nu este un lucru minor: noi lucrăm cu banii altora, fie că vorbim despre investiții, pensii sau asigurări”, a avertizat Gustă.
Dincolo de aceste riscuri, reprezentantul industriei consideră că tehnologia poate contribui la dezvoltarea piețelor financiare prin reducerea costurilor și facilitarea accesului la investiții.
Dar obiectivul fundamental al pieței rămâne transformarea economiilor populației în capital pentru dezvoltarea economiei.
„Piețele financiare au în continuare o misiune foarte importantă, poate cea mai importantă: să păstreze încrederea. […] Piețele financiare trebuie să accelereze transformarea economiilor în investiții, să sprijine dezvoltarea companiilor și finanțarea infrastructurii.”
În acest context, Gustă a atras atenția și asupra necesității eliminării barierelor legislative care limitează competitivitatea fondurilor românești.
Potrivit acestuia, fondurile din alte state europene pot fi distribuite în România, iar administratorii români ar trebui să beneficieze de posibilități similare pentru a concura pe alte piețe.
„Nu trebuie să rămânem într-o situație în care banii din economia noastră se îndreaptă către fonduri din străinătate, fără ca și fondurile noastre să poată concura pe alte piețe.”
Gustă a amintit că industria fondurilor de investiții numără aproximativ 1,5 milioane de investitori și administrează active de circa 67 de miliarde de lei, potrivit cifrelor prezentate de acesta la conferință.
Dezvoltarea pieței presupune însă și creșterea nivelului de educație financiară.
Investitorii trebuie să înțeleagă diferențele dintre depozite, instrumente cu venit fix și acțiuni, precum și faptul că randamentele obținute în trecut nu garantează câștiguri viitoare.
„Digitalizarea reduce costurile și facilitează accesul la produse. Tehnologia este importantă, dar nu poate înlocui baza pe care se construiește încrederea: educația, transparența, profesionalismul și protecția investitorilor.”
Pentru 2030, Gustă vede dezvoltarea tehnologică și pregătirea specialiștilor ca două condiții esențiale pentru creșterea piețelor financiare.
„Avem nevoie de oameni care să înțeleagă simultan finanțele, tehnologia și gestionarea riscurilor. Toți cei care fac parte din acest ecosistem trebuie să investească permanent în pregătirea profesională.”

Cătălin Vasile: Inteligența artificială reduce deja analiza unui dosar de daună de la 40 de minute la câteva minute
Dacă în administrarea investițiilor utilizarea extinsă a inteligenței artificiale ridică încă numeroase întrebări, în industria asigurărilor există deja aplicații care demonstrează impactul concret al tehnologiei.
Cătălin Vasile a prezentat exemplul unui instrument AI implementat în România, utilizat pentru analiza dosarelor de daună aferente asigurărilor medicale.
Este vorba despre o activitate complexă, care presupune examinarea documentelor și verificarea informațiilor necesare soluționării solicitărilor de despăgubire.
„Instrumentul reduce timpul de analiză a unui dosar de daună pentru o asigurare medicală, un dosar complex, de la aproximativ 40 de minute la câteva minute. Dar întrebarea importantă este ce facem cu timpul pe care îl câștigăm”, a explicat Vasile.
Potrivit acestuia, compania urmărește extinderea instrumentului și în alte țări ale grupului.
Beneficiile tehnologice sunt evidente: reducerea duratei operațiunilor, creșterea productivității și posibilitatea procesării unui volum mai mare de solicitări.
Dar Vasile consideră că eficiența obținută prin automatizare nu ar trebui utilizată exclusiv pentru reducerea costurilor.
„Nu ne dorim să obținem eficiență doar pentru profituri mai mari, ci să o folosim pentru a crește încrederea în asigurări și, implicit, piața asigurărilor. Profiturile mai mari ar trebui să vină și din creșterea pieței.”
În acest model, angajații care anterior petreceau o parte importantă a programului analizând documente pot deveni consultanți care discută direct cu clienții, explică produsele și oferă sprijin în rezolvarea problemelor.
Inteligența artificială ar urma astfel să preia o parte dintre operațiunile repetitive, în timp ce oamenii s-ar concentra asupra activităților care presupun comunicare, interpretare și consiliere.
Această transformare poate modifica inclusiv structura competențelor necesare în industria asigurărilor.
Totuși, digitalizarea generează și vulnerabilități.
O instituție care automatizează integral anumite procese poate deveni dependentă de funcționarea infrastructurii informatice.
Vasile a insistat asupra necesității păstrării unor proceduri alternative.
„Reziliența înseamnă să păstrăm procese și alternative care ne permit să continuăm activitatea și când tehnologia nu este disponibilă.”
În opinia sa, chiar dacă un instrument automat poate procesa un dosar în câteva minute, compania trebuie să păstreze capacitatea de a realiza operațiunea și prin metode tradiționale, atunci când sistemele informatice nu funcționează.
O altă provocare este adaptarea angajaților.
Vasile a povestit că introducerea unor instrumente tehnologice nu a produs întotdeauna rezultatele așteptate, deoarece personalul nu fusese pregătit suficient pentru utilizarea acestora.
„Am investit bani într-un instrument care inițial era prea puțin folosit. Lucrurile s-au schimbat atunci când am înțeles că trebuie să dezvoltăm abilitățile digitale ale oamenilor și să îi sprijinim să folosească efectiv noua tehnologie.”
În acest context, colaborarea cu ISF pentru dezvoltarea competențelor digitale poate deveni importantă atât pentru angajații companiilor financiare, cât și pentru consumatori.
Inteligența artificială începe să modifice inclusiv comportamentul clienților.
Potrivit lui Vasile, o parte tot mai mare din traficul către site-ul companiei provine din instrumente AI, iar utilizatorii ajung uneori la discuțiile cu reprezentanții asigurătorului mai bine informați și cu întrebări mai specifice.
Această evoluție obligă profesioniștii din industrie să își îmbunătățească permanent pregătirea.
Vasile a oferit și o perspectivă asupra modului în care ar putea arăta piața românească în 2030, pornind de la o vizită de lucru în China.
Acolo, a analizat activitatea unor mari asigurători, brokeri și companii de tehnologie, constatând nivelul avansat de utilizare a soluțiilor digitale.
„Cred că acolo am văzut o parte din anul 2030. Am văzut ce instrumente folosesc, ce teste au făcut și cât de mult au evoluat până la nivelul la care se află astăzi.”
Experiența sugerează că transformările anticipate pentru România nu presupun neapărat inventarea unor tehnologii complet noi, ci și adoptarea unor soluții care funcționează deja în piețe mai avansate digital.
Cum ar putea arăta, concret, piețele financiare în 2030
Declarațiile celor patru reprezentanți ai sectorului financiar conturează un scenariu în care piețele vor deveni mai rapide, mai digitalizate și mai accesibile, dar și mai dependente de tehnologie.
În administrarea investițiilor, inteligența artificială ar putea prelua o parte importantă din analiza informațiilor, monitorizarea portofoliilor și identificarea riscurilor.
În asigurări, automatizarea ar putea reduce semnificativ durata operațiunilor administrative și a procesării daunelor.
În sectorul pensiilor, tehnologiile avansate ar putea contribui la îmbunătățirea proceselor de analiză și administrare a activelor.
În paralel, instrumentele digitale ar putea facilita accesul populației la produse financiare și la informații despre investiții.
Criptoactivele și blockchainul ar putea aduce noi modalități de transfer și reprezentare digitală a activelor, iar finanțele descentralizate ar putea extinde oferta de servicii financiare.
Amploarea acestor transformări rămâne însă incertă și va depinde de evoluția cadrului de reglementare, de securitatea infrastructurii și de capacitatea noilor produse de a câștiga încrederea utilizatorilor.
Pentru autorități, schimbarea ar putea fi la fel de importantă ca pentru companii.
Supravegherea financiară va trebui să țină cont de algoritmi, de dependența de infrastructurile informatice, de riscurile cibernetice și de apariția unor produse din ce în ce mai complexe.
Există însă și posibilitatea ca tehnologia să amplifice probleme deja cunoscute ale piețelor financiare: comportamentul speculativ, asumarea excesivă a riscurilor și dificultatea consumatorilor de a înțelege produsele cumpărate.
Din această perspectivă, anul 2030 nu reprezintă doar un orizont al progresului tehnologic, ci și un test pentru capacitatea instituțiilor financiare de a păstra încrederea publicului.
Alexandru Petrescu consideră că dezvoltarea capitalului uman și inovarea trebuie să devină priorități ale instituțiilor financiare românești. Gabriel Avramescu insistă asupra necesității de a recupera decalajele tehnologice și de a dezvolta instrumente moderne de supraveghere. Horia Gustă avertizează asupra responsabilității pe care o presupune administrarea banilor prin intermediul algoritmilor, iar Cătălin Vasile vede în inteligența artificială o oportunitate de îmbunătățire a serviciilor oferite clienților.
Cele patru perspective converg către aceeași concluzie: viitorul finanțelor nu va fi determinat exclusiv de performanța tehnologiei, ci și de capacitatea instituțiilor și a profesioniștilor de a o utiliza responsabil.
Horia Gustă a sintetizat această idee într-o formulă care poate servi drept reper pentru întreaga industrie:
„Viitorul piețelor financiare aparține celor care vor reuși să combine trei elemente: încrederea oamenilor, puterea tehnologiei și investiția în competențe.”
Pentru România, provocarea este să transforme această formulă într-o strategie concretă.
Inițiativa ISF de a cerceta impactul inteligenței artificiale, blockchainului și criptoactivelor, împreună cu eforturile ASF de modernizare a supravegherii, reprezintă pași în această direcție.
Până în 2030, miza nu va fi doar cât de repede vor putea algoritmii să ia decizii financiare, ci și cât de bine vor reuși instituțiile să protejeze oamenii ale căror economii, investiții și pensii depind de aceste decizii.